


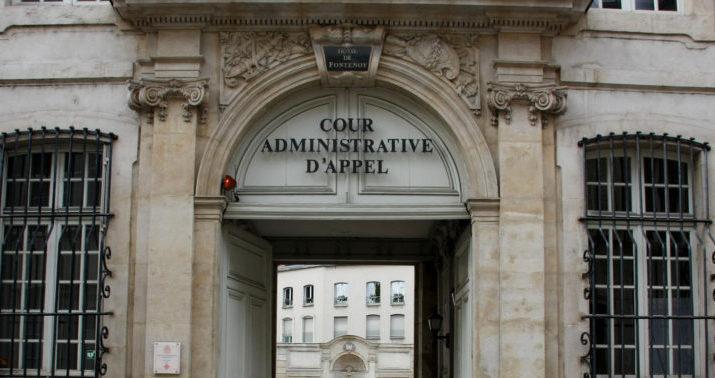

Tahiti, le 13 octobre 2026 - Dans une décision rendue le 9 octobre, la cour administrative d’appel de Paris a confirmé la décision rendue par le tribunal administratif de Papeete qui avait rejeté la requête de la société Pharmévidence. Cette dernière demandait la décharge des rappels de taxe sur la valeur ajoutée mis à sa charge au titre des quatrièmes trimestres des années 2019, 2020 et 2021.
Le 4 mars 2025, le tribunal administratif de la Polynésie française a rejeté la requête déposée par la société à actions simplifiées (SAS) Pharmévidence, qui lui demandait d’être déchargée des rappels de taxe ajoutée mis à sa charge pour les quatrièmes trimestres des années 2019, 2020 et 2021 pour un montant de 17 millions de francs.
La société, basée à Lyon et spécialisée dans la promotion de produits pharmaceutiques, dispose d’un second établissement en Polynésie où elle emploie quatre salariés. Elle avait saisi le tribunal administratif en 2025 après que l’administration fiscale polynésienne, “à l’issue d’une instruction d’une demande de remboursement de crédit de taxe sur la valeur ajoutée eu du contrôle de pièces qui avait suivi”, a procédé à un rappel des taxes au titre des exercices 2019, 2020 et 2021. Des rappels mis en recouvrement par deux avis en date du 14 février 2024.
L’administration dans son “bon droit”
Sa requête ayant été rejetée par le tribunal administratif de Papeete, la société a saisi la cour administrative d’appel de Paris qui l’a donc déboutée de ses demandes dans une décision rendue le 9 octobre. Pour appuyer cette dernière, la cour administrative d’appel a notamment estimé qu’il résulte de l’instruction “que les fabricants de produits pharmaceutiques, qui sont les bénéficiaires finaux des prestations de service rendues par les salariés de l’établissement polynésien de la société Pharmévidence n’ont pas, sur le territoire de la Polynésie française, le siège de leurs activités ou un établissement stable pour lequel le service est rendu”.
En revanche, elle a relevé que “ces prestations de services concernent les professionnels de santé situés en Polynésie française. C'est dès lors à bon droit que l'administration a considéré que ces prestations de services étaient utilisées en Polynésie française au sens des dispositions précitées de l'article 340-8 du code des impôts et qu’elle a, par suite, imposé la société Pharmévidence à la taxe sur la valeur ajoutée sur les commissions versées par les laboratoires pharmaceutiques”.